Der Kontext
Ein wachsender Shop kann auf dem Papier profitabel sein und trotzdem kein Geld mehr haben. Der Grund liegt im Timing. Bestand wird Wochen oder Monate vor dem Verkauf bezahlt, Zahlungsdienstleister halten verrechnete Beträge tagelang, und Marktplatz-Auszahlungen kommen mit weiterer Verzögerung. Die Lücke zwischen dem Bezahlen der Lieferanten und dem Kassieren bei den Kunden heißt Cash Conversion Cycle, und sie weitet sich gerade dann, wenn der Umsatz anzieht. Deshalb sehen Gründer eine gesunde GuV und ein leeres Bankkonto zugleich.
Schnelleres Wachstum braucht mehr Bestand, und mehr Bestand bindet mehr Geld weiter im Voraus, bei langen Lieferzeiten spürbar stärker. Das Geld ist noch da, nur gebunden: im Bestand, unterwegs oder in Erwartung einer Auszahlung. Umsatz und Marge beschreiben, ob das Geschäft funktioniert. Sie sagen nichts darüber, ob es eine Lieferantenrechnung an dem Tag begleichen kann, an dem sie fällig ist.
Das Modell
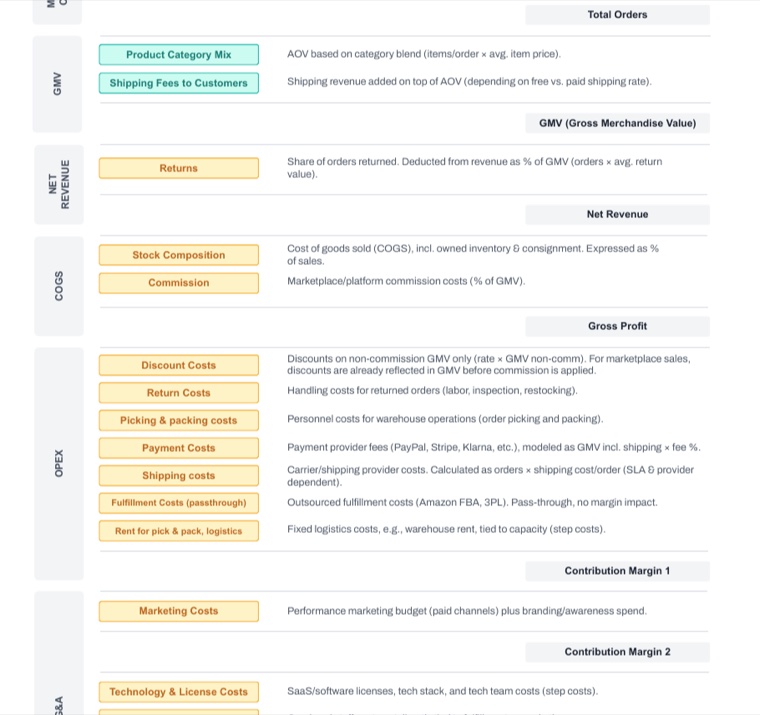
Eine Kette, durchgängig verfolgt. Aus Marketingbudget wird Nachfrage, aus Nachfrage werden Bestellungen, aus Bestellungen wird Fulfillment, aus Fulfillment wird eine Auszahlung. An jedem Glied trägt das Modell die Working-Capital-Rechnung und den echten Kostenblock: Provisionen, Retouren, Kommissionierung und Verpackung, Zahlungsgebühren, Versand. Es trennt Deckungsbeitrag von Bruttogewinn, sodass Sie sehen, was jede Bestellung tatsächlich behält.
Die Lehre steckt im Timing. Bei €250K im Monat über FBA und 90 Tagen Lieferzeit sind jederzeit rund €695K gebunden, im Bestand, unterwegs oder in Erwartung einer Auszahlung. Die Marge sagt Ihnen, ob Sie profitabel sind. Die Kette sagt Ihnen, ob Sie den Lieferanten am Donnerstag bezahlen können.
Was das Dokument enthält
- Bezahlte Kanäle modelliert über gemischten CPO
- Bindung modelliert über Kohorten-Wiederkäufe
- GMV-Aufbau: Mix, AOV, Versand
- Retouren und Nettoumsatz-Mechanik
- COGS und Bestandszusammensetzung
Anwendung
Wo es passt und wo nicht
Es lohnt sich überall, wo Bestand vor dem Verkauf eingekauft wird und Auszahlungen später kommen, besonders bei langen Lieferzeiten. Es bildet Cash und Unit Economics ab und zeigt, wo Geld hängen bleibt. Nachfrage, Preise und die Frage, wie Sie mehr verkaufen, liegen außerhalb. Für ein reines Dienstleistungsgeschäft ohne Bestand verschwindet die Working-Capital-Rechnung weitgehend, und das Modell trägt wenig bei.
HerkunftEs wuchs aus sechs Jahren Transaktionsdaten, die zu einer funktionierenden GuV wurden. Dazu kommt die Cash-Frage, die skalierende Kunden irgendwann stellen.